Domain blondierung24.de kaufen?
Wir ziehen mit dem Projekt
blondierung24.de um.
Sind Sie am Kauf der Domain
blondierung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blondierung24.de kaufen?
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **

Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Glättende Keratin-Haarbehandlung, 400 ml, formaldehydfreiDie glättende Haarbehandlung mit pflanzlichen Keratin-Nanopartikeln macht das Haar glatt, indem sie Frizz entfernt und die Haarfaser gründlich revitalisiert - für ein Ergebnis von 3 bis 5 Monaten. Die Nanopartikel fixieren sich in der Haarrinde und reparieren geschädigtes Haar tiefenwirksam und dauerhaft. Das Haar wird geschmeidig, glänzend, weich und seidig.Formaldehyd- und glutaraldehydfrei, entspricht europäischen NormenFür alle Haartypen geeignet: coloriert, dauergewellt, gesträhnt, gebleicht, fein, naturbelassenMit pflanzlichen Keratin-NanopartikelnAnwendung: Auf sauberes, handtuchtrockenes Haar auftragen, gleichmäßig verteilen, je nach Haartyp 20-45 Minuten einwirken lassen, gründlich ausspülen, trocknen und glättenInhalt: 400 ml313,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
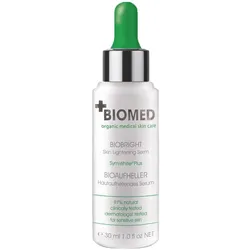
Biomed Bio- Aufheller 30 MLProdukteigenschaften: Bioaufheller Aufhellung und gegen Pigmentflecken Wirkt gleich vierfach - für folgendes Erscheinungsbild: Senkt Melanin um 95%. Verringert dunkle Flecken um 12%. Behandelt UV–Hautpigmentation. Erhellt und glättet die Haut und verleiht Ihr so einen natürlichen Ton. Anwendung: Zweimal täglich direkt nach der Reinigung auf die Haut auftragen. Entweder direkt auf die betroffenen Partien oder bei großflächiger Hyperpigmentierung auf das gesamte Gesicht, den Hals, das Dekolleté, sowie die Hände auf. Anschließend tragen Sie wie gewohnt Ihre Pflegecreme auf. Es wird empfohlen nach der Anwendung einen Sonnenschutz aufzutragen. Ingredients: Aqua, Glycerin, Caprylic/Capric Triglyceride, Glyceryl Oleate Citrate, Pentylene Glycol, Phenylethyl Resorcinol, Bisabolol, Butyl Methoxydibenzoylmethane, Citric Acid, Xanthan Gum, Sodium Benzoate, Potassium Sorbate. Quelle: www.biomedorganics.de Stand: 02/202219,58 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Haar-Aufheller - Creme 0.0Der BioKap Haar-Aufheller bringt Ihr Haar zum Leuchten! Das Ergebnis ist eine brillante Farbe und wunderschön gepflegtes Haar. Der Biokap Haar-Aufheller verändert Ihren Ausgangsfarbton um bis zu zwei Nuancen. Aus dunkelblondem Haar wird so strahlend hellblondes und aus kastanienbraunem Haar leuchtend hellbraunes Haar. Genießen Sie die Farbbrillanz! BioKap ist FREI VON: Ammoniak, Resorcin, Parabenen, Para-phenylenediaminen (PPD), Duftstoffen und Silikonen. Mit BIO-ARGANÖL und TRICOREPAIR– einem Komplex mit Reisprotein, Silberweidenderivat und lipophilen Fruchtsäuren. Ist Ihre natürliche Haarfarbe: DUNKELBLOND, wird Ihr Haar hellblond; KASTANIENBRAUN, wird Ihr Haar Hellbraun; ROT, ist Vorsicht geboten, da die Farbe zu Orange tendieren könnte; DUNKELBRAUN, wird von der Verwendung abgeraten. Packungsinhalt: 1 Tube Aufhellungscreme 50 ml Einzeldosis 1 Fläschchen Nutrifix Farbnuancierer 75 ml Einzeldosis 1 Beutel Conditioner für coloriertes Haar 15 ml Einzeldosis 1 Gebrauchsanleitung 1 Paar Einmalhandschuhe 1 Einmalfriseurumhang 1 Pinsel für Strähnchen Anwendung: Für eine sanfte Aufhellung um bis zu zwei Töne bzw. für Strähnchen, mischen Sie den Aufheller nach Anweisung der Gebrauchsanleitung. Für eine Aufhellung des gesamten Haares tragen Sie die Mischung sofort komplett auf und lassen sie 30 – 40 Minuten einwirken. Strähnchen werden mit dem beiliegenden Applikator entwickelt: einfach auf die gewünschten Strähnen auftragen, diese mit Aluminiumfolie umwickeln und den Aufheller 30 Minuten einwirken lassen.14,16 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Glättende Keratin-Haarbehandlung, 400 ml, formaldehydfreiDie glättende Haarbehandlung mit pflanzlichen Keratin-Nanopartikeln macht das Haar glatt, indem sie Frizz entfernt und die Haarfaser gründlich revitalisiert - für ein Ergebnis von 3 bis 5 Monaten. Die Nanopartikel fixieren sich in der Haarrinde und reparieren geschädigtes Haar tiefenwirksam und dauerhaft. Das Haar wird geschmeidig, glänzend, weich und seidig.Formaldehyd- und glutaraldehydfrei, entspricht europäischen NormenFür alle Haartypen geeignet: coloriert, dauergewellt, gesträhnt, gebleicht, fein, naturbelassenMit pflanzlichen Keratin-NanopartikelnAnwendung: Auf sauberes, handtuchtrockenes Haar auftragen, gleichmäßig verteilen, je nach Haartyp 20-45 Minuten einwirken lassen, gründlich ausspülen, trocknen und glättenInhalt: 400 ml313,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
Biomed Bio- Aufheller 30 MLProdukteigenschaften: Bioaufheller Aufhellung und gegen Pigmentflecken Wirkt gleich vierfach - für folgendes Erscheinungsbild: Senkt Melanin um 95%. Verringert dunkle Flecken um 12%. Behandelt UV–Hautpigmentation. Erhellt und glättet die Haut und verleiht Ihr so einen natürlichen Ton. Anwendung: Zweimal täglich direkt nach der Reinigung auf die Haut auftragen. Entweder direkt auf die betroffenen Partien oder bei großflächiger Hyperpigmentierung auf das gesamte Gesicht, den Hals, das Dekolleté, sowie die Hände auf. Anschließend tragen Sie wie gewohnt Ihre Pflegecreme auf. Es wird empfohlen nach der Anwendung einen Sonnenschutz aufzutragen. Ingredients: Aqua, Glycerin, Caprylic/Capric Triglyceride, Glyceryl Oleate Citrate, Pentylene Glycol, Phenylethyl Resorcinol, Bisabolol, Butyl Methoxydibenzoylmethane, Citric Acid, Xanthan Gum, Sodium Benzoate, Potassium Sorbate. Quelle: www.biomedorganics.de Stand: 02/202219,58 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
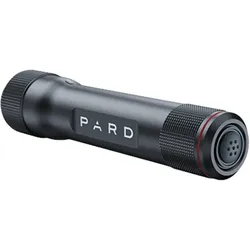
PARD - IR-Aufheller TL3-940PARD IR-Aufheller TL3-940: fokussierbarer Infrarot-Strahler mit 350 m Entfernung Der PARD IR-Aufheller TL3-940 ist ein Infrarot-Strahler für die Jagd bei Nacht. Laut Hersteller liegt seine Entfernung bei 350 m, der Strahler ist fokussierbar, und der Strom kommt aus einem 18650-Akku, der wiederaufladbar ist. In der Praxis ergänzt du damit dein Setup für Ansitz und Pirsch um eine eigene Infrarot-Lichtquelle. Der Mehrwert liegt im einstellbaren Strahler und im gängigen Akkuformat. Zu Wellenlänge, Leistung und Gewicht nennt der Hersteller keine Angaben, die Tabelle unten führt deshalb nur Belegtes auf. Für wen eignet sich das TL3-940 – und für wen nicht? Geeignet für Jäger, die bei Ansitz oder Pirsch in der Dunkelheit eine zusätzliche Infrarot-Lichtquelle nutzen wollen und einen Strahler mit anpassbarem Fokus und einem Standard-Akku im 18650-Format suchen. Weniger geeignet, wenn du vor dem Kauf Angaben zu Wellenlänge, Leistung, Gewicht, Maßen oder Schutzklasse brauchst, denn diese Werte liegen derzeit nicht vor. Entfernung 350 m Wie weit reicht der Infrarot-Aufheller? Der Hersteller gibt für das TL3-940 eine Entfernung von 350 m an. Das ist eine Herstellerangabe zur Reichweite des Strahlers und keine Zusage für sicheres Ansprechen auf dieser Distanz. Für den Ansitz am Waldrand oder an der Wiese zeigt sie, in welchem Rahmen du den Aufheller einplanen kannst. Strahler Fokussierbar Den Strahler an die Situation anpassen Der Infrarot-Strahler des TL3-940 ist fokussierbar. So passt du ihn an deine Beobachtungssituation an, etwa bei einer Pirsch oder einem Ansitz mit wechselnder Entfernung. Einstellbereich und Abstrahlwinkel nennt der Hersteller nicht. Akku 18650 Welcher Akku versorgt den Aufheller? Das TL3-940 läuft mit einem 18650-Akku, einem wiederaufladbaren Lithium-Ionen-Akku, der im Lieferumfang liegt. Das gängige Format erleichtert dir die Planung für eine lange Nacht im Revier. Laufzeit und Ladezeit sind nicht angegeben. Einsatzbereiche Ansitz in der Nacht Pirsch bei schlechten Lichtverhältnissen Revierbeobachtung in der Dunkelheit Lieferumfang 1 × IR-Strahler (fokussierbar) 1 × Halterung 1 × wiederaufladbarer Lithium-Ionen-Akku (18650) Technische Daten Entfernung 350 m (laut Hersteller) Strahler Infrarot, fokussierbar Akku 1 × 18650, Lithium-Ionen, wiederaufladbar Befestigung Halterung im Lieferumfang Häufige Fragen zum PARD IR-Aufheller TL3-940 Ist der Akku im Lieferumfang enthalten? Ja, ein wiederaufladbarer Lithium-Ionen-Akku im Format 18650 gehört zum Lieferumfang. Ein Ladegerät nennt der Hersteller nicht. Wie befestige ich den Aufheller? Eine Halterung liegt dem Aufheller bei. Weitere Befestigungsmöglichkeiten nennt der Hersteller nicht. Heißt eine Entfernung von 350 m, dass ich Wild darauf ansprechen kann? Nein, die 350 m sind eine Herstellerangabe zur Entfernung des Strahlers und keine Zusage für sicheres Ansprechen. Was du auf dieser Distanz erkennst, hängt zusätzlich von deinem Beobachtungsgerät ab. Kann ich den Strahler auf meine Situation einstellen? Ja, der Strahler ist fokussierbar. Wie groß der Einstellbereich ist, gibt der Hersteller nicht an.80,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
PARD - IR-Aufheller TL3-850PARD IR-Aufheller TL3-850: fokussierbarer Infrarot-Strahler mit 350 m Reichweite Der PARD IR-Aufheller TL3-850 ist ein Infrarot-Strahler, der dir in dunklen Nächten zusätzliches Infrarotlicht liefert. Er ist für Jäger gedacht, die im Revier bei Dunkelheit beobachten. Der Hersteller nennt eine Reichweite von 350 m, der Strahler ist fokussierbar, und der Strom kommt von einem 18650-Akku. In der Praxis passt du den Lichtkegel an die Situation an, zum Beispiel am Ansitz an der Kirrung oder auf der Wiese. Eine Halterung liegt bei. Der Mehrwert liegt in der einstellbaren Ausleuchtung und dem gängigen Akkuformat. Zu Laufzeit, Leistungsstufen und Gewicht macht der Hersteller keine Angaben. Für wen eignet sich der TL3-850 – und für wen nicht? Geeignet für Jäger, die am Ansitz oder bei der Revierbeobachtung in der Dunkelheit zusätzliche Infrarot-Ausleuchtung wollen und den Lichtkegel selbst einstellen möchten. Der 18650-Akku und die mitgelieferte Halterung machen den Einstieg unkompliziert. Weniger geeignet, wenn du vor dem Kauf feste Angaben zu Akkulaufzeit, Leistungsstufen, Wellenlänge, Maßen oder Gewicht brauchst. Der Hersteller nennt sie im vorliegenden Material nicht. Reichweite 350 m Wie weit reicht der IR-Strahler? Der Hersteller gibt für den TL3-850 eine Reichweite von 350 m an. Das hilft dir beim Beobachten auf offenen Flächen, etwa bei der Revierkontrolle in der Nacht. Die Angabe beschreibt die Reichweite des Strahlers. Sie sagt nicht, ab welcher Entfernung du Wild sicher ansprechen kannst. Strahler Fokussierbar Lichtkegel an Entfernung und Situation anpassen Der Infrarot-Strahler des TL3-850 ist fokussierbar. Du kannst die Ausleuchtung also auf die Beobachtungsentfernung einstellen, zum Beispiel enger für die Distanz oder breiter für die Nähe. Einstellwinkel nennt der Hersteller nicht. Akku 18650 Welcher Akku versorgt den Strahler? Der TL3-850 läuft mit einem wiederaufladbaren 18650-Lithium-Ionen-Akku, der zum Lieferumfang gehört. Das Format ist weit verbreitet, du kannst den Akku zu Hause laden und für den Ansitz vorbereiten. Eine Laufzeit gibt der Hersteller nicht an. Einsatzbereiche Ansitz an der Kirrung bei Dunkelheit Revierbeobachtung in der Nacht Ausleuchten offener Flächen auf Distanz Lieferumfang IR-Strahler (fokussierbar) Halterung Wiederaufladbarer Lithium-Ionen-Akku (18650) Technische Daten Reichweite 350 m (laut Hersteller) Strahler fokussierbar Akku 1 × 18650, Lithium-Ionen, wiederaufladbar Befestigung Halterung im Lieferumfang Häufige Fragen zum PARD IR-Aufheller TL3-850 Sehe ich auf 350 m, welches Wild vor mir steht? Nein, die 350 m sind eine Herstellerangabe zur Reichweite des Strahlers. Ob du Wild auf dieser Entfernung sicher ansprechen kannst, hängt von deiner Optik und den Bedingungen ab. Kann ich den Lichtkegel anpassen? Ja, der Infrarot-Strahler ist fokussierbar. Konkrete Winkel oder Stufen nennt der Hersteller nicht. Brauche ich ein eigenes Akkuformat? Nein, der Strahler nutzt einen gängigen wiederaufladbaren 18650-Lithium-Ionen-Akku. Er liegt im Lieferumfang bei. Ist eine Halterung dabei? Ja, eine Halterung gehört zum Lieferumfang. Angaben zu Maßen und Anschlussnorm macht der Hersteller im vorliegenden Material nicht.80,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
-
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.